Pourquoi les prix des médicaments génériques varient selon l'État
 août, 30 2026
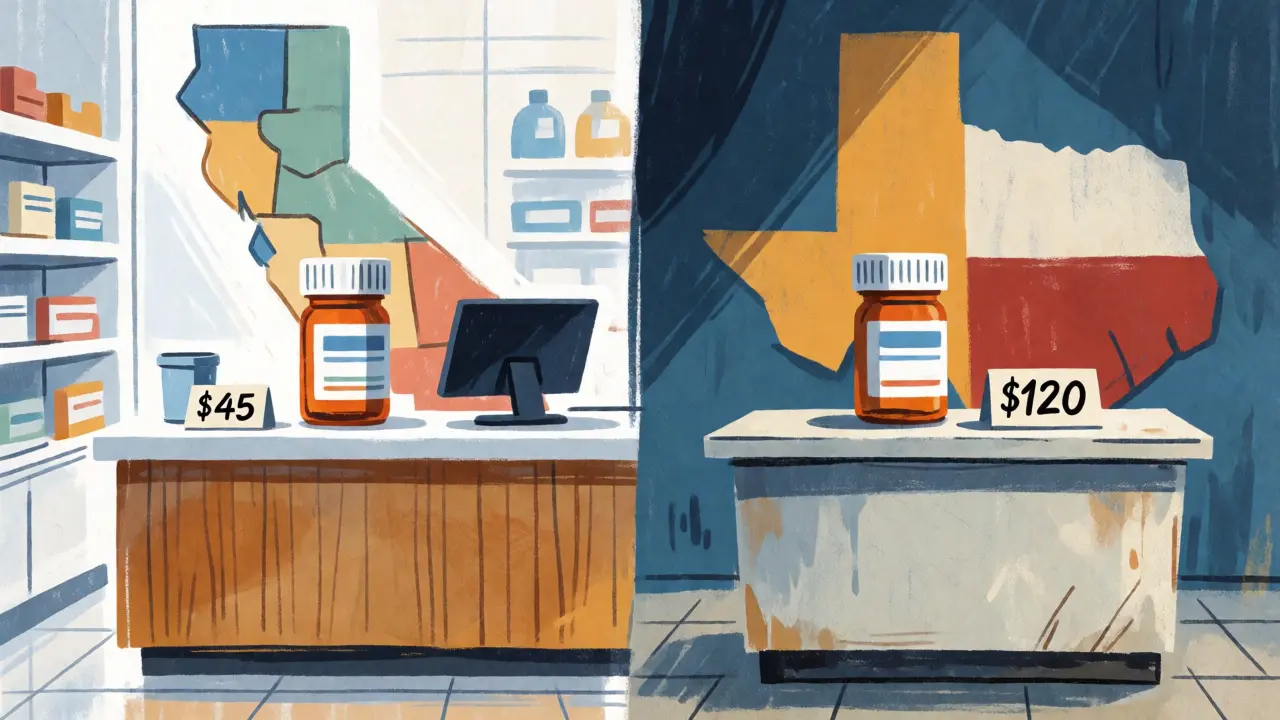
Imaginez que vous achetiez le même flacon d'atorvastatine générique à deux endroits différents. À San Francisco, votre facture s'élève à 45 dollars pour trois mois de traitement. À Houston, quelques heures de route plus loin, cette même ordonnance vous coûte 120 dollars. Ce n'est pas une erreur de caisse ni un hasard : c'est la réalité brutale du marché pharmaceutique américain. Les médicaments génériques, bien qu'ils représentent 90 % des prescriptions aux États-Unis, ne coûtent pas le même prix partout. Cette disparité géographique, souvent invisible pour le patient moyen, est le résultat d'un enchevêtrement complexe de lois étatiques, de pratiques opaques des gestionnaires de prestations pharmaceutiques (PBM) et de niveaux de concurrence très variables.
Pourquoi payer trois fois plus cher pour la même molécule ? La réponse ne se trouve pas dans la qualité du médicament, mais dans la structure du système de santé américain. Si vous vivez aux États-Unis ou si vous y voyagez régulièrement, comprendre ces mécanismes peut vous faire économiser des centaines de dollars par an. Nous allons décortiquer les raisons de ces écarts, examiner ce que disent les chiffres récents et vous donner des pistes concrètes pour naviguer dans ce labyrinthe tarifaire.
Le rôle central des gestionnaires de prestations pharmaceutiques
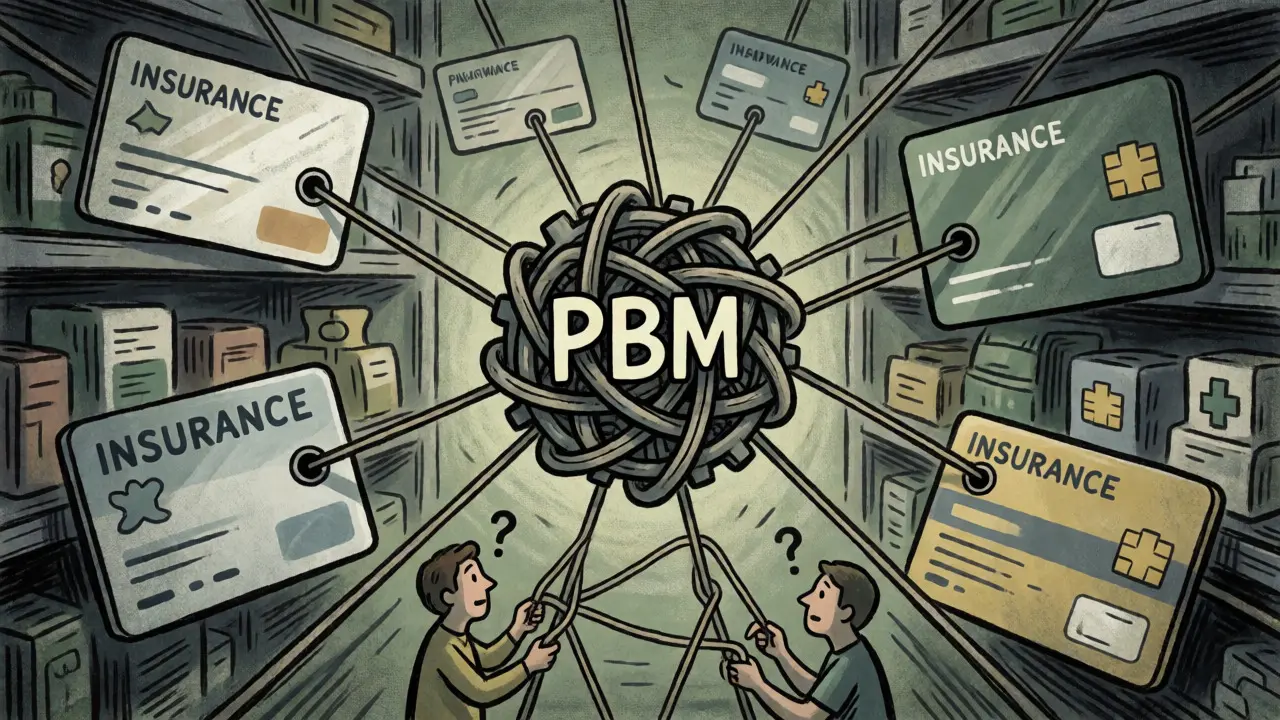
La première cause de cette variation réside dans les PBMs (Pharmacy Benefit Managers). Ces intermédiaires négocient les remises avec les fabricants et fixent les tarifs remboursés par les assureurs. Selon une étude du centre USC Schaeffer publiée en mai 2022, les consommateurs américains paient souvent entre 13 % et 20 % de trop pour leurs génériques à cause de pratiques contractuelles obscures. Le problème, c'est que chaque PBM opère différemment selon les contrats passés avec les assureurs locaux et les pharmacies.
Ce qui complique encore les choses, c'est que les PBMs appartiennent souvent aux mêmes grandes entreprises que les assureurs ou les chaînes de pharmacies. Cela crée des conflits d'intérêts où le prix final n'a parfois aucun rapport avec le coût réel d'acquisition du médicament. Par exemple, un PBM pourrait privilégier un générique moins cher pour lui-même (mais plus cher pour vous) simplement parce qu'il reçoit une remise plus élevée du fabricant, sans que cela soit transparent pour le patient.
L'influence déterminante des lois étatiques
Contrairement à la France où les prix sont réglementés nationalement, les États-Unis laissent une grande marge de manœuvre aux États fédérés. Depuis 2016, le Vermont a ouvert la voie avec des lois de transparence, suivi par la Californie en 2017. Ces textes obligent les fabricants et les PBMs à divulguer certaines données sur les prix. Mais attention : tous les États ne jouent pas le jeu de la même manière.
Le Maryland a tenté d'aller plus loin en 2017 en légiférant directement contre la hausse abusive des prix des génériques. Résultat ? Une cour fédérale d'appel a jugé cette loi inconstitutionnelle en avril 2018, estimant qu'elle interférait avec le commerce interstate. Cet épisode montre à quel point il est difficile pour un État seul de contrôler des marchés nationaux. Pourtant, là où les lois de transparence sont fortes, comme en Californie, les analyses de Medicare montrent que les patients paient 8 à 12 % moins cher pour les génériques que dans les États moins régulés.
La concurrence locale et le poids des zones rurales
Au-delà des lois, c'est la densité de pharmacies qui fait la différence. Dans les grandes métropoles comme New York ou Chicago, la concurrence est féroce. Vous avez accès à Costco, CVS, Walgreens, Rite Aid, et des pharmacies indépendantes. Cette pression tire les prix vers le bas. En revanche, dans les zones rurales du Midwest ou du Sud profond, il n'y a parfois qu'une seule pharmacie dans un rayon de 50 kilomètres.
Les données analysées par GoodRx en 2022 confirment cette tendance : les écarts de prix peuvent atteindre 300 % pour le même médicament générique entre deux États voisins, avec une nette corrélation avec le niveau de concurrence locale. Si vous habitez dans une zone isolée, vous êtes captif d'un monopole local qui pratique des marges plus élevées, surtout si votre assurance couvre mal le coût réel.
Assurance versus paiement au comptant : le piège des copayments
Voici un paradoxe fascinant : utiliser son assurance pour acheter un générique coûte souvent plus cher que de payer de sa poche. Pourquoi ? Parce que le montant de votre ticket modérateur (copay) est fixé par contrat, tandis que le prix réel du médicament a chuté grâce à la concurrence. Une analyse citée par le centre USC Schaeffer indique que les paiements directs ont diminué d'environ 50 % lorsque les patients payaient en espèces plutôt qu'avec leur carte d'assurance.
En 2020, seulement 4 % des ordonnances étaient payées en espèces, mais parmi elles, 97 % concernaient des génériques. Des services comme Mark Cuban's Cost Plus Drug Company ou les pharmacies « cash-only » gagnent du terrain précisément parce qu'ils contournent les PBMs. Pour le consommateur, cela signifie qu'il faut toujours comparer le prix affiché en ligne (via GoodRx ou SingleCare) avec le prix proposé à la caisse via l'assurance.
| Facteur | Impact sur le prix | Exemple concret |
|---|---|---|
| Contrats PBM | Élevé | Un PBM opaque peut ajouter 20 % de marge cachée. |
| Réglementation étatique | Moyen à Élevé | Californie vs Texas : écart de 8-12 % constaté. |
| Concurrence locale | Moyen | Zones rurales : prix jusqu'à 300 % plus élevés. |
| Type de paiement | Variable | Paiement cash souvent moins cher que l'assurance pour les génériques bon marché. |
L'impact des nouvelles réformes fédérales
Ne pensez pas que rien ne bouge. L'Inflation Reduction Act de 2022 a introduit des changements majeurs, notamment un plafond de 2 000 dollars par an sur les dépenses de poche pour les bénéficiaires de Medicare à partir de 2025. Cependant, cette réforme ne concerne que Medicare, qui représente environ 32 % des dépenses nationales en médicaments.
Pour les millions d'Américains ayant une assurance privée ou aucune assurance, ces plafonds ne changent rien à la variation géographique des prix. De plus, les actuaires de la CMS prévoient que ces mesures réduiront les dépenses de 18,5 % d'ici 2030, mais cet impact sera inégal selon les États. Ceux qui avaient déjà des régulations strictes verront moins de changement que ceux qui partaient de zéro.
Comment naviguer dans la jungle des prix ?
Face à cette complexité, quelle stratégie adopter ? D'abord, ne jamais supposer que le prix affiché est le meilleur. Utilisez des comparateurs de prix en temps réel avant de passer commande. Ensuite, si vous prenez un générique courant (comme la lisinopril ou la metformine), demandez systématiquement le prix « cash » à la pharmacie. Souvent, il est inférieur à votre copay.
Enfin, soyez vigilant si vous déménagez ou si vous voyagez. Un changement d'État peut signifier un changement radical de vos coûts mensuels. Gardez une trace de vos dépenses et n'hésitez pas à changer de pharmacie si les écarts persistent. La transparence n'est pas garantie par le système ; elle doit être créée par le consommateur.
Pourquoi mon générique coûte-t-il plus cher dans certains États ?
Cela dépend principalement des contrats négociés par les PBMs locaux, du niveau de concurrence entre les pharmacies et des lois étatiques sur la transparence des prix. Certains États permettent des marges plus élevées ou ont moins de régulation sur les hausses de prix.
Est-ce vraiment moins cher de payer en espèces pour un générique ?
Souvent oui. Pour les médicaments génériques très courants et peu coûteux, le prix de détail (« cash price ») est fréquemment inférieur au ticket modérateur imposé par votre assurance. Il faut toujours vérifier avec un outil comme GoodRx.
Les lois fédérales harmonisent-elles les prix des médicaments ?
Non, pas actuellement. Bien que l'Inflation Reduction Act ait introduit des plafonds pour Medicare, les prix restent largement dictés par les marchés privés et les réglementations étatiques, maintenant ainsi de fortes disparités géographiques.
Qu'est-ce qu'un PBM et pourquoi influence-t-il mon prix ?
Un Pharmacy Benefit Manager (PBM) est un intermédiaire qui négocie les prix avec les fabricants et gère les remboursements. Leur manque de transparence et leurs conflits d'intérêts peuvent gonfler artificiellement le prix final payé par le patient, indépendamment du coût réel du médicament.
Les médicaments génériques sont-ils moins efficaces dans certains États ?
Non, l'efficacité et la qualité sont identiques partout car elles sont contrôlées par la FDA. Seuls les aspects logistiques, commerciaux et réglementaires locaux diffèrent, affectant uniquement le prix et non la composition chimique.
Marc-David Mayer
septembre 1, 2026 AT 03:25Franchement, ça me brise le cœur de lire ça 😢. En tant que coach, je vois trop de gens stressés par leurs factures santé aux US... C'est pas normal qu'on doive être un expert en logistique pour juste acheter des médicaments ! 🚑💊 Gardez courage les amis, on finit toujours par trouver une solution (souvent en payant cash d'ailleurs 😉). Ne laissez pas ce système vous définir 💪✨
Marc Spowart
septembre 2, 2026 AT 10:22C'est encore la faute du capitalisme sauvage qui refuse de réguler correctement le marché pharmaceutique. Les PBMs ne sont rien d'autre que des parasites qui s'enrichissent sur le dos des malades sans apporter aucune valeur ajoutée réelle. On nous vend la transparence comme une réforme alors que c'est juste un écran de fumée pour maintenir les marges astronomiques des intermédiaires. Tant que l'argent guidera la santé publique, cette injustice persistera et les patients paieront le prix fort pour l'incompétence structurelle.
Isabelle Aengenheyster
septembre 3, 2026 AT 07:51C'est une analyse très complète qui met bien en lumière les mécanismes opaques. J'ai une question qui me trotte dans la tête : comment expliquer que les lois étatiques soient si peu efficaces face à la puissance des contrats nationaux ? Il semble y avoir un décalage entre la volonté politique locale et la réalité économique des grandes chaînes. Peut-être que la solution viendrait d'une approche plus communautaire plutôt que purement réglementaire ?
Julie Wera
septembre 4, 2026 AT 16:13oh là là c'est vraiment triste quand tu réalises que ton assurance te coûte plus cher que de payer toi même ... j'ai vécu ça avec ma mère qui avait peur de se faire arnaquer en payant cash mais au final elle économisait presque 40 dollars par mois sur ses génériques basiques
c'est fou comme on est conditionné à utiliser sa carte sans vérifier le prix réel ... il faut vraiment prendre le temps de comparer chaque fois sinon on perd de l'argent bêtement ... bon courage à tous ceux qui galèrent avec ça 🫂
Dominique Jaurola
septembre 5, 2026 AT 09:14Il convient de souligner la complexité inhérente à la structuration des marchés pharmaceutiques américains. L'absence d'une régulation fédérale uniforme crée nécessairement des distorsions concurrentielles significatives entre les différents États fédérés. Les données présentées concernant l'impact des Pharmacy Benefit Managers sur les tarifs finaux sont tout à fait pertinentes et corrélatives avec les observations économiques contemporaines. La transparence accrue imposée par certains États constitue néanmoins une avancée notable vers une meilleure information du consommateur.
Vivienne Armentrout
septembre 5, 2026 AT 16:56génial donc on doit devenir comptable pharmacien juriste pour ne pas se faire plumer ... bravo l'Amérique ... pendant qu'on parle de transparence les pbm se remplissent les poches en silence ... c'est tellement évident que personne n'a besoin d'un article de 2000 mots pour comprendre que le système est cassé ... on tourne en rond depuis des années ... pathétique...
Moussa Houjeiry
septembre 5, 2026 AT 18:31Système complexe
Mais logique commerciale
Payer cash aide souvent
Vérifier GoodRx avant
Patience nécessaire
Dorothée Le Chêne
septembre 7, 2026 AT 18:23L'argent est la racine de tous les maux et ici il détruit la santé 🤬. Pourquoi laisser des entreprises privées décider de notre droit à vivre ? C'est immoral de faire payer trois fois plus cher pour la même chose selon où tu vis. Le profit passe avant l'humain et c'est scandaleux 😡. On devrait tout nationaliser ou rien. Point.
Elisabeth Courland
septembre 7, 2026 AT 20:37Chers lecteurs, il est impératif de saisir la portée philosophique de ces disparités tarifaires. La liberté de marché, bien que théoriquement vertueuse, engendre ici une inégalité fondamentale devant l'accès aux soins essentiels. Nous devons aspirer à une harmonisation éthique où le coût ne dépendrait plus du hasard géographique mais d'une justice sociale intrinsèque. L'espoir réside dans la prise de conscience collective et l'action politique déterminée.
Christophe Luce
septembre 9, 2026 AT 07:03Salut tout le monde 👋 Super article qui explique bien pourquoi c'est la jungle là-bas ! Franchement, le coup du paiement cash vs assurance, c'est le truc à retenir absolument. J'ai testé récemment et j'ai économisé pas mal juste en demandant le prix affiché. N'hésitez pas à changer de pharmacie aussi, parfois ça change tout. Bon courage pour vos ordonnances ! 😎🙌
Sophie Scheller
septembre 9, 2026 AT 21:49En tant qu'experte en systèmes de santé comparés, je tiens à nuancer quelque peu l'analyse présentée. Si les PBMs sont effectivement problématiques, il ne faut pas négliger le rôle des réseaux de pharmacies indépendantes qui, contrairement aux grandes chaînes, offrent souvent un service personnalisé pouvant justifier des écarts de prix, même si cela reste marginal. De plus, la comparaison avec la France est simpliste car notre modèle de remboursement diffère radicalement dans sa philosophie et son financement public, rendant la transposition directe des solutions américaines inopérante sans une refonte profonde du tiers-payant. Il serait intéressant d'analyser également l'impact des programmes d'aide aux patients proposés directement par les fabricants, qui constituent une alternative non négligeable pour les populations précaires, souvent ignorée par les analyses macro-économiques classiques qui se concentrent uniquement sur les interactions assureur-pharmacie-PBM.
Frédéric AUDON
septembre 10, 2026 AT 11:59La démonstration est correcte sur le plan technique. Toutefois, l'omission de la distinction entre les plans commerciaux et les plans gouvernementaux biaise légèrement la perception globale. Les mécanismes de négociation varient considérablement selon la nature du porteur de risque. Une analyse plus rigoureuse aurait dû intégrer ces variables pour éviter toute généralisation excessive.